Ingresos inferiores al SMI: ¿excluye la habitualidad para el alta obligatoria en el RETA? ¿incompatibilidad para jubilados? ¿ingresos brutos o netos?
El Tribunal Supremo, desde su Sala III, cambia su doctrina, con importantes matices, adelantando desde ya sobre la inexistencia de automaticidad única del importe de os ingresos, como único factor.
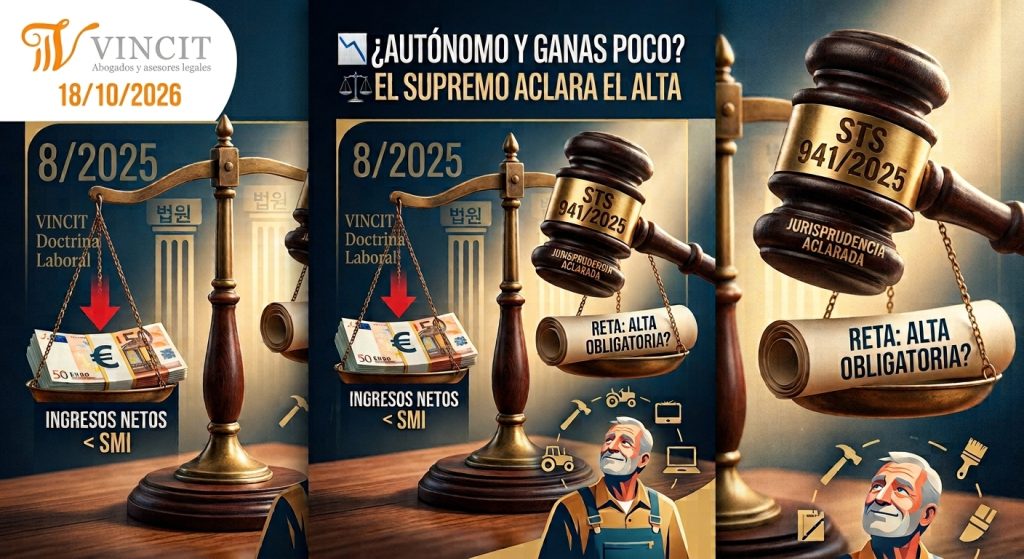
Importante doctrina actual: La Sala de lo Contencioso-Administrativo del Tribunal Supremo en sentencia de fecha 16 de febrero de 2026 (Rec. 3146/2024), reafirmando la doctrina fijada en su STS 941/2025, declarando que, con carácter general, no superar el SMI no excluye por sí solo la habitualidad, aunque el nivel de ingresos sea un indicio relevante, de intensidad variable según la actividad. Modifica la doctrina en sentido diferente del Tribunal Supremo, Sala Cuarta, en sentencia de fecha 29 de octubre de 1997 (406/1997).
Factor de la “Habitualidad”: Ganar menos del SMI no excluye de forma general la concurrencia de habitualidad. Dicha cifra actúa únicamente como un indicio más que debe valorarse junto al resto de factores y características de cada actividad profesional. El artículo 305 del TRLGSS regula el concepto general de habitualidad y el campo de aplicación del RETA.
Exclusión de autónomos societarios: Esta doctrina sobre pensionistas y límites del SMI se aplica al autónomo «clásico», quedando excluidos los autónomos societarios (quienes operan por cuenta de una sociedad de capital).
Excepción para jubilados («autónomos clásicos»): Cuando quien realiza la actividad es un pensionista de jubilación contributiva, el artículo 213.4 del TRLGSS sí impide de forma obligatoria el alta en el RETA si los ingresos anuales no superan el SMI. Artículo 213.4 del TRLGSS, regula la compatibilidad de la pensión de jubilación con trabajos por cuenta propia que no superen el SMI anual, eximiendo de alta y cotización.
Cómputo neto de ingresos: A efectos de aplicar esta incompatibilidad del artículo 213.4 del TRLGSS, los ingresos anuales deben calcularse en términos netos conforme a la legislación fiscal (restando los gastos deducibles a los rendimientos íntegros). Artículos 50 y 59 del TRLGSS: establecen la exigencia de computar los ingresos de forma neta conforme a la normativa fiscal.
Caso práctico 1-> Mutuas SS y su negativa a reconocer prestaciones por “fraude”: las mutuas colaboradoras de la SS tienden a denegar prestaciones (IT o cese de actividad, por ejemplo) pese a cumplirse el alta SS, estarse al corriente de pagos y permanecer ejerciendo la actividad a efectos fiscales, pese a obtenerse bajos ingresos.
Caso práctico 2 -> El fraude no se presume: En dicho sentido, la STSJ CL, Sala IV, 1524/2026, manifestó que el fraude no se presume y que, con carácter general, no superar el SMI no excluye por sí solo la habitualidad, aunque el nivel de ingresos sea un indicio relevante, de intensidad variable según la actividad, debiendo reconocer el subsidio IT al trabajador RETA.
Conclusión e importancia:
Para el autónomo general, zanja el debate estableciendo que los ingresos bajos no eximen automáticamente del alta, evitando interpretaciones arbitrarias de la Administración.
Se aporta seguridad jurídica a un sector históricamente marcado por la ambigüedad sobre qué se considera «trabajo marginal» frente a la actividad profesional habitual.
Para el trabajador autónomo clásico jubilado, significa un alivio claro: si sus ingresos netos no superan el SMI, puede desarrollar su labor sin la losa de cotizar obligatoriamente al RETA.
#JurisprudenciaLaboral #Autónomos #RETA #SeguridadSocial #Laboral #SMI #jubilación