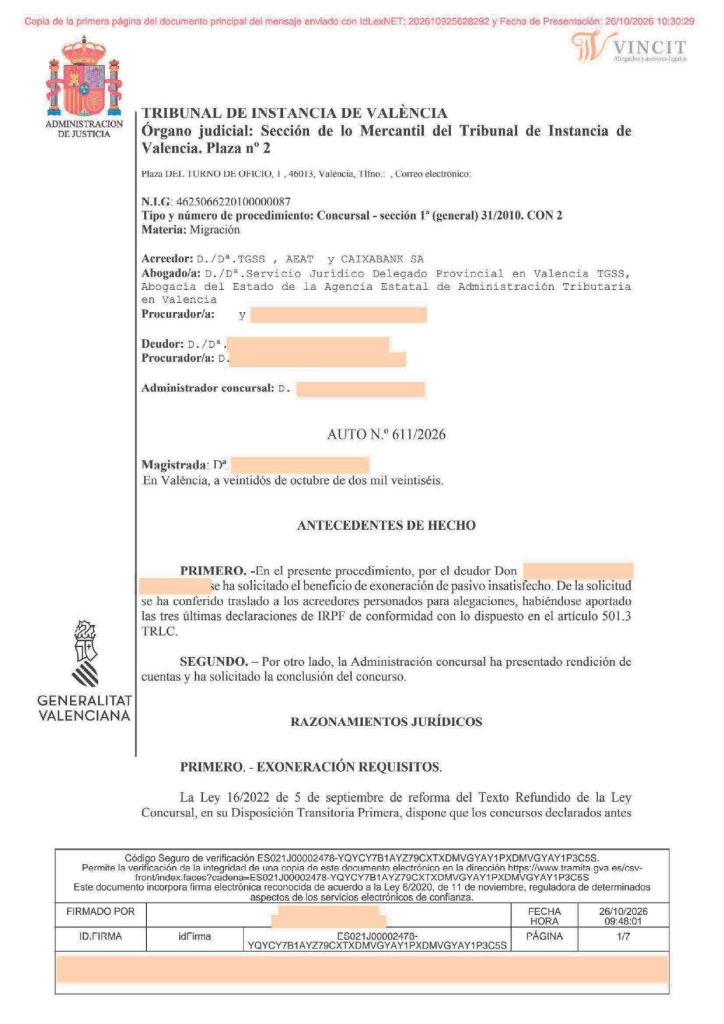
Un concurso de persona física concluye con la cancelación de la gran mayoría de las deudas de nuestro cliente. Le contamos cómo lo hemos conseguido, a partir del auto de la Sección de lo Mercantil del Tribunal de Instancia de Valencia.
Un resultado que lo cambia todo
El pasado 22 de octubre de 2026, la Sección de lo Mercantil del Tribunal de Instancia de Valencia dictó un auto que supone un gran éxito para nuestro cliente, persona física no empresaria: aprueba las cuentas de la administración concursal, declara la conclusión del concurso por insuficiencia de masa activa y le reconoce el beneficio de la exoneración del pasivo insatisfecho (EPI).
Es un resultado de enorme valor por tres motivos. Primero, porque el concurso se declaró en 2010 y la petición de exoneración se resolvió conforme a la reforma de la Ley 16/2022, más favorable para el deudor.
Segundo, porque el auto detalla crédito a crédito qué se extingue, con una exoneración que alcanza a entidades financieras, proveedores y administraciones públicas. Y tercero, porque demuestra cómo se aplican, con resultado favorable para nuestro cliente, los límites al crédito público y a las deudas con garantía real.
Para quien arrastra deudas de un concurso, es la prueba de que la segunda oportunidad es posible.
1. Ley más favorable: la reforma de 2022 también alcanza a concursos ya declarados
La disposición transitoria primera de la Ley 16/2022 establece que los concursos declarados antes de su entrada en vigor se rigen por la legislación anterior.
Pero introduce una excepción esencial, que juega a favor de nuestro cliente: las solicitudes de exoneración presentadas después de esa fecha se rigen por la nueva regulación.
Como la petición se formuló una vez en vigor la reforma, el juzgado aplicó los artículos 486 y siguientes del Texto Refundido de la Ley Concursal (TRLC), aunque el concurso se abriera en 2010.
La lección es clara: el momento en que se solicita la exoneración, y no el de la declaración del concurso, decide el régimen aplicable.
2. Buena fe acreditada: sin causas que impidan la exoneración
El artículo 486 TRLC condiciona la exoneración a que el deudor sea de buena fe, y el artículo 487 enumera las circunstancias que la impiden.
Nuestro cliente no incurre en ninguna de ellas, ni en las condenas penales y sanciones administrativas graves recientes, ni en la calificación culpable del concurso, ni en el incumplimiento de los deberes de colaboración, ni en la información falsa o el comportamiento temerario o negligente al contraer o atender el endeudamiento.
El juzgado entiende acreditada la buena fe de nuestro cliente porque se trata de una persona física no empresaria, el concurso fue declarado fortuito y se aportaron las declaraciones del IRPF de los tres últimos ejercicios.
Al no haber oposición de la administración concursal ni de los acreedores personados, la exoneración se concedió en la misma resolución que concluye el concurso, siguiendo la vía de los artículos 501 a 503 TRLC.
3. Una exoneración de gran alcance: qué se extingue y qué subsiste
El artículo 489 TRLC extiende la exoneración a la totalidad de las deudas insatisfechas, salvo las que enumera:
responsabilidad civil extracontractual por muerte o daños personales,
responsabilidad civil derivada de delito,
alimentos, determinados salarios,
multas penales y sanciones administrativas muy graves,
costas de la propia solicitud de exoneración,
créditos de Derecho público (con la salvedad que veremos)
y deudas con garantía real dentro del límite del privilegio especial.
El auto aplica esta regla acreedor por acreedor y el resultado es muy favorable para nuestro cliente. Los créditos ordinarios y subordinados de entidades financieras y de proveedores quedan exonerados, sin que reste importe alguno de su parte ordinaria.
El acreedor con garantía real conserva únicamente el valor de esa garantía, que responderá cuando se ejecute, mientras que el exceso sobre dicho valor queda extinguido. La resolución detalla importes y calificación de cada crédito, lo que aporta seguridad jurídica y un punto final claro para nuestro cliente.
4. Crédito público: la excepción de los 10.000 euros, una ventaja real
El crédito público es, por regla general, no exonerable, pero el artículo 489 TRLC admite una excepción cuantificada que beneficia al deudor. Las deudas cuya gestión recaudatoria corresponde a la Agencia Tributaria pueden exonerarse hasta 10.000 euros por deudor, íntegramente en los primeros 5.000 y en un 50 % del exceso hasta el máximo.
La Seguridad Social cuenta con el mismo límite y en las mismas condiciones. El importe exonerado se imputa en orden inverso al de prelación legal y, dentro de cada clase, según la antigüedad.
El auto muestra el efecto de esa regla. El crédito de la Agencia Tributaria, inferior al umbral, se exonera por completo.
En cambio, el crédito de la Seguridad Social, de cuantía mayor y con parte clasificada como privilegiada y como crédito contra la masa, se declara no exonerable en la parte que excede el límite. También se mantiene un remanente del crédito de la administración local, inferior al importe exonerado.
Conviene recordar además que el crédito público solo es exonerable en la primera exoneración que obtenga el deudor, por lo que aprovechar bien esta oportunidad es decisivo.
5. Efectos: deudas extinguidas, concurso cerrado y vuelta a empezar
El pasivo exonerado se considera extinguido, sin perjuicio del régimen de revocación del artículo 493 TRLC. La extinción no alcanza a los obligados solidarios, fiadores y avalistas del concursado respecto de los créditos extinguidos, un matiz que conviene analizar desde el inicio.
Además, los acreedores afectados deben comunicar la exoneración a los sistemas de información crediticia para que actualicen sus registros, algo decisivo para que nuestro cliente recupere el acceso al crédito.
En cuanto al concurso, la administración concursal presentó la rendición de cuentas y solicitó la conclusión; al no haber oposición, el juzgado la acordó conforme al artículo 479.2 TRLC. Cesan así todos los efectos de la declaración de concurso, aunque solo cuando la resolución sea firme.
Se ordena la publicidad mediante edicto en el tablón del juzgado y en el Registro Público Concursal, y se remiten exhortos a los Registros Civiles para cancelar la inscripción del concurso. Cabe recurso de reposición en el plazo de cinco días desde la notificación.
6. Conclusión: la gran mayoría de las deudas, exoneradas
Este auto supone un resultado muy positivo en la defensa de nuestro cliente: cierra el concurso, cancela la gran mayoría de sus deudas y le permite empezar de nuevo, con los límites legales previstos para el crédito público y las deudas con garantía real. Deja además tres ideas claras para profesionales y deudores.
La fecha de la solicitud determina la aplicación de la reforma de 2022. La buena fe y la ausencia de causas impeditivas son la clave del éxito.
Y la exoneración no beneficia a fiadores ni avalistas, por lo que conviene analizar su situación antes de solicitarla.
Si arrastra deudas de un concurso, contacte con nosotros y estudiaremos su caso para valorar si puede acceder a su propia segunda oportunidad.